


Совмещение УСН и Патента в 1С: пошаговая настройка раздельного учёта
Совмещение упрощёнки и патента — один из самых популярных и одновременно самых «скользких» режимов для малого бизнеса. С одной стороны, он позволяет законно оптимизировать налоговую нагрузку. С другой — требует железной дисциплины в учёте: Налоговый кодекс прямо обязывает вести раздельный учёт доходов и расходов по каждому режиму, и любая ошибка в настройке 1С может привести к неверному расчёту налога, переплате или, что хуже, к претензиям от ФНС.
В этой статье мы пошагово разберём, как настроить раздельный учёт в 1С:Бухгалтерия 8: от начальных параметров в разделе «Налоги и отчёты» до распределения зарплаты сотрудников и страховых взносов ИП за себя. Каждый шаг сопровождается скриншотом, чтобы вы могли повторить настройку в своей базе без ошибок.
С чего начинается раздельный учёт: базовые настройки
Налоговый кодекс РФ прямо закрепляет обязанность вести раздельный учёт доходов и расходов при совмещении Патентной и Упрощённой систем налогообложения.
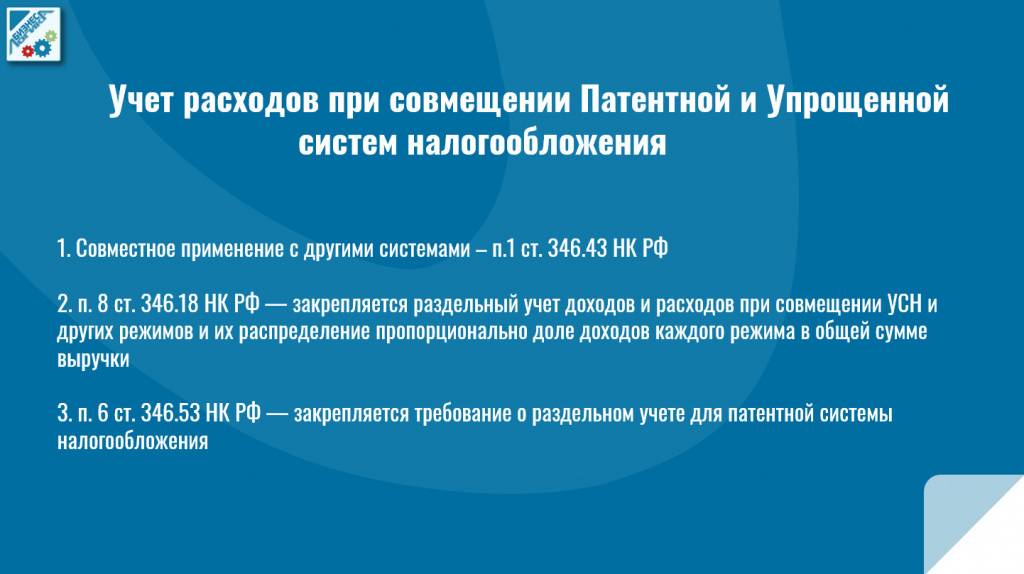
Это не рекомендация, а жёсткое требование, и в 1С оно реализуется через ряд взаимосвязанных настроек.
Первым делом необходимо внести начальные настройки в разделе «Налоги и отчёты».
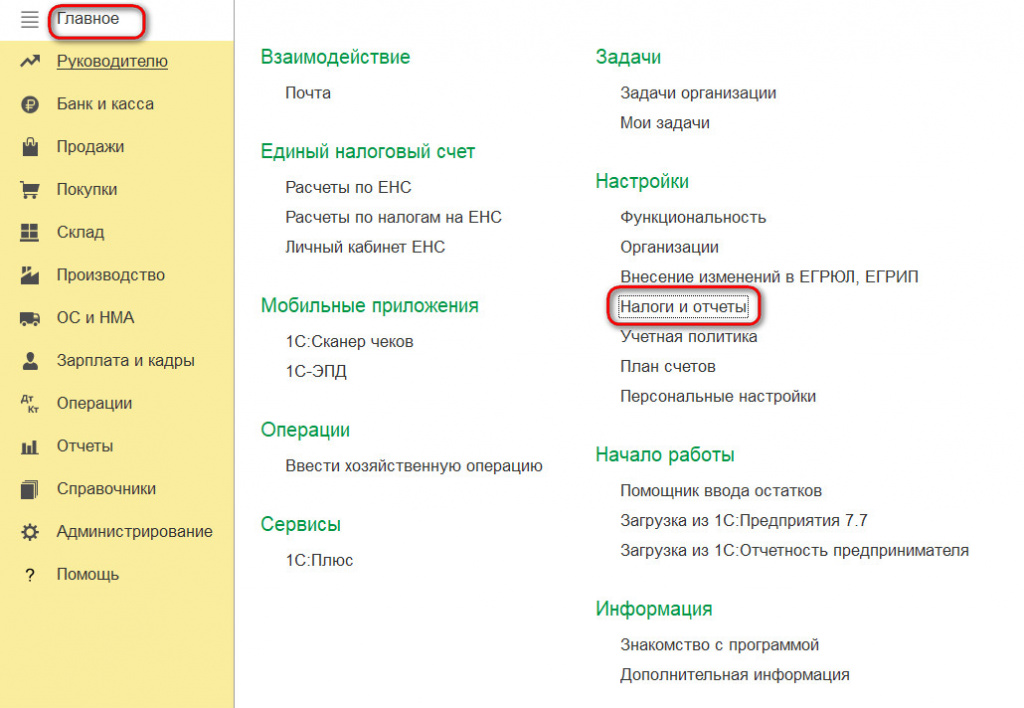
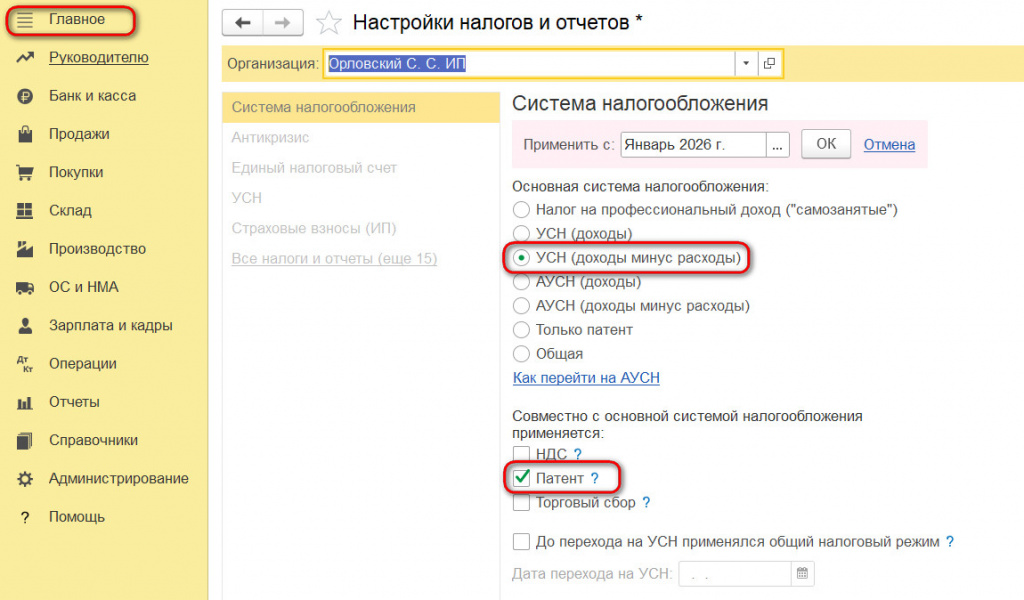
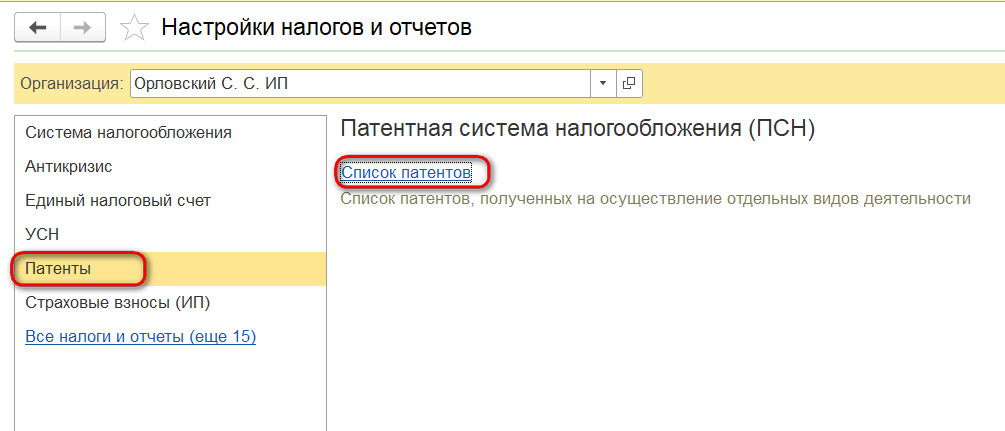
Здесь программа «узнаёт», что компания совмещает два режима, и активирует соответствующие механизмы учёта. Без этого шага все дальнейшие настройки просто не будут работать корректно.
После того как базовые параметры заданы, переходим к самому важному этапу — настройке статей затрат. Именно от них зависит, в какой налоговый режим попадёт тот или иной расход.
Настройка статей затрат: три сценария
Все расходы компании при совмещении режимов делятся на три категории, и для каждой в 1С предусмотрена своя настройка.
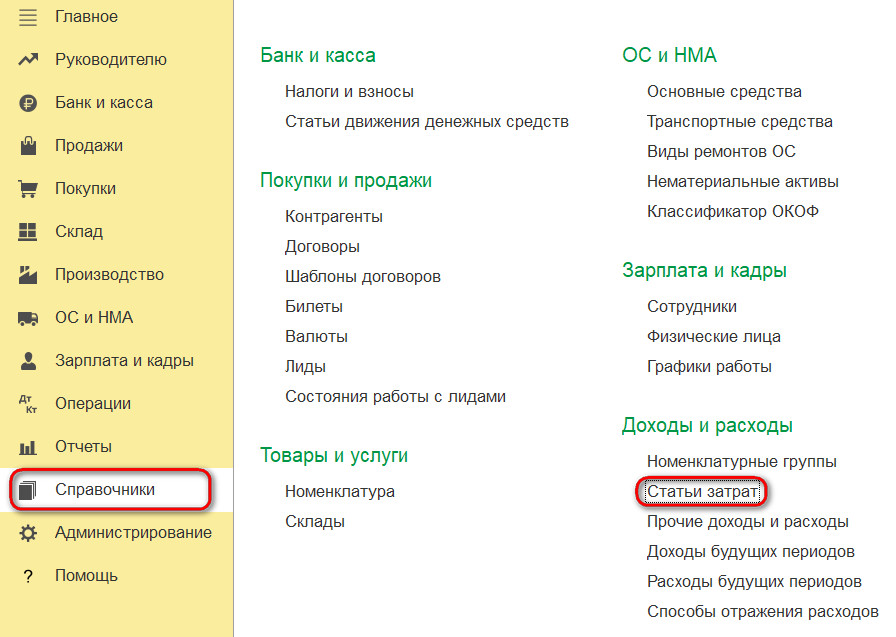
Разберём каждую подробно.
Сценарий 1. Расходы однозначно относятся к УСН
Это затраты, которые полностью связаны с деятельностью на упрощёнке: например, аренда офиса под «упрощённый» магазин, услуги бухгалтера, канцтовары для офиса и т. д.
Для таких статей затрат переключатель «Статья для учёта затрат организации» устанавливается в положение «По деятельности с основной системой налогообложения (общая или упрощенная)».
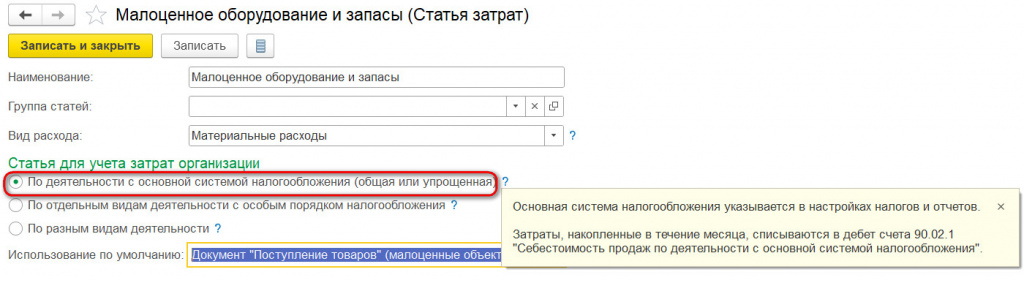
Чтобы эти расходы реально попали в налоговую базу по УСН, должны выполняться определённые условия — они показаны на Рисунке.
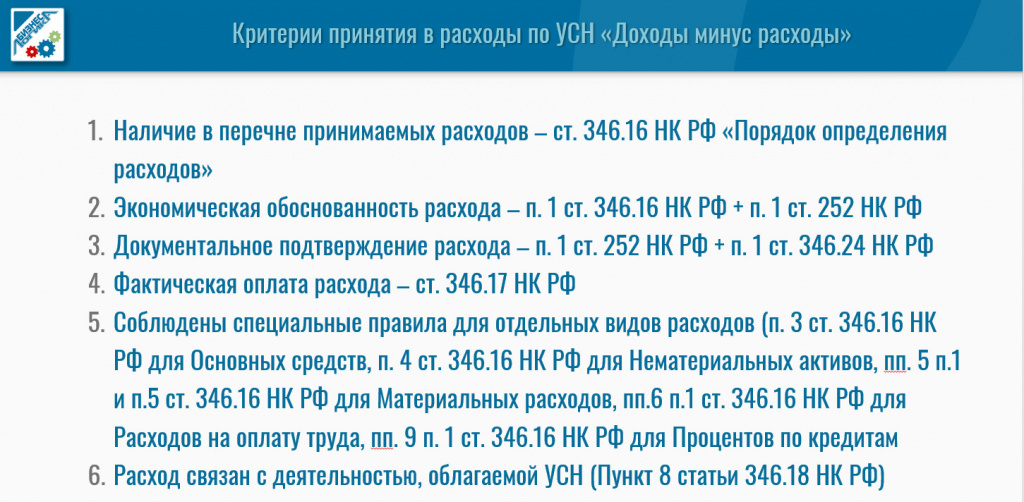
Если все условия соблюдены, такие затраты будут включены в расходы по налогу УСН в полном объёме.
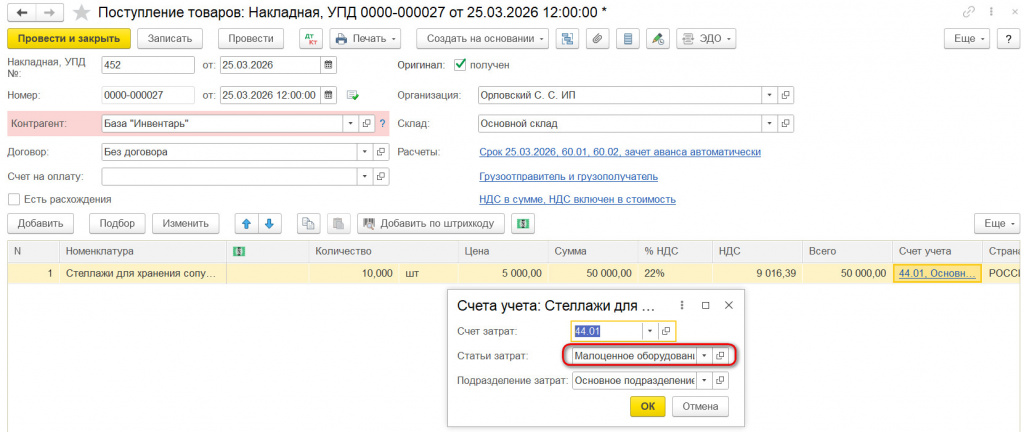
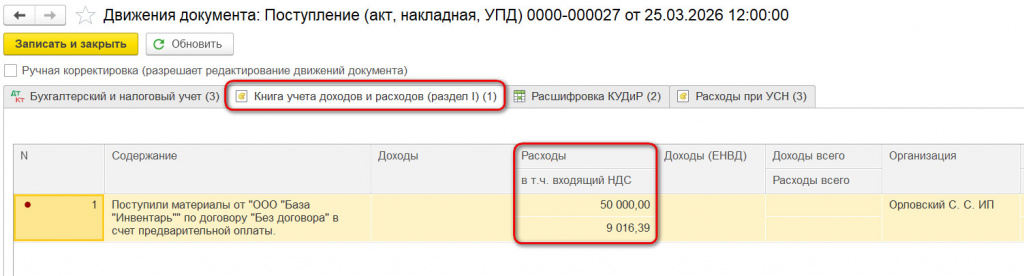
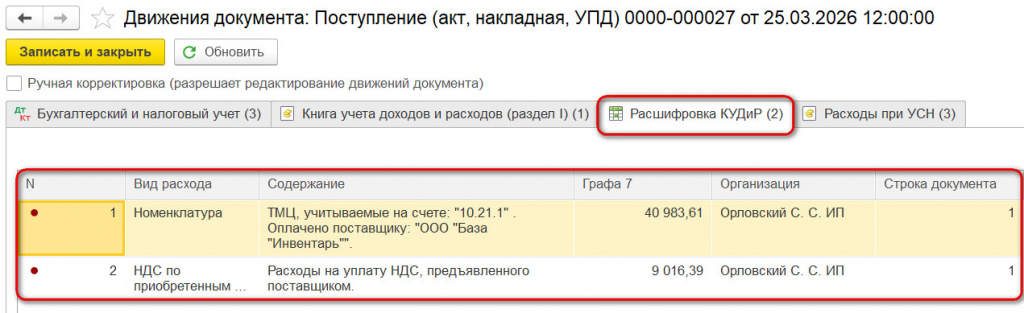
Программа сама учтёт их при формировании КУДиР.
Сценарий 2. Расходы однозначно относятся к Патенту
Сюда попадают затраты, которые работают исключительно на «патентную» деятельность: сырьё для производства по патенту, аренда цеха, материалы для патентных услуг и т. п.
Для них переключатель устанавливается в положение «По отдельным видам деятельности с особым порядком налогообложения».
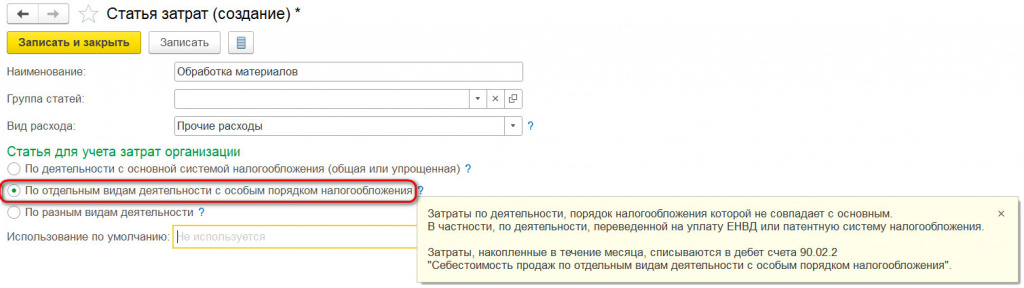
Но одного этого недостаточно. Чтобы такие затраты гарантированно не попали в расходы по УСН, в документе «Поступление товаров (услуг)» в табличной части в столбце «Расходы УСН» нужно вручную выбрать значение «Не принимаются».
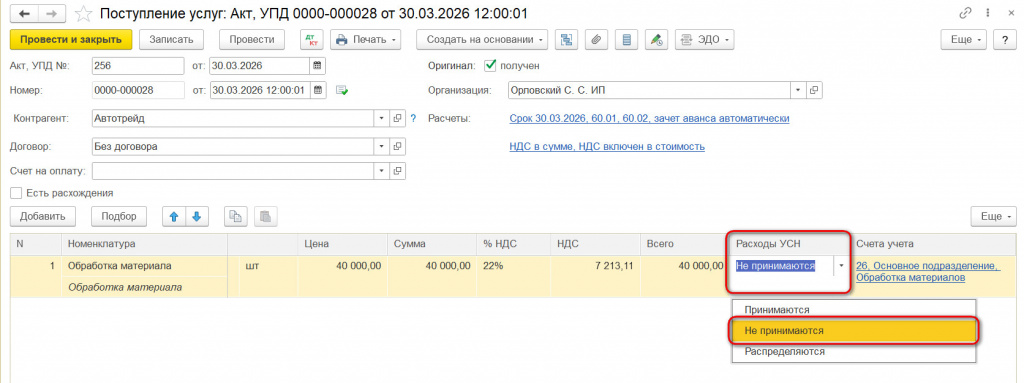
Это двойная страховка: настройка статьи + явное указание в документе. Если пропустить второй шаг, расход может «просочиться» в УСН, что приведёт к занижению налога и претензиям при проверке.
Сценарий 3. Общие расходы, которые нужно распределять
Самая тонкая категория. Это затраты, которые работают на оба режима одновременно: аренда общего склада, коммунальные платежи, услуги связи, зарплата административного персонала и т. д. По закону они распределяются пропорционально выручке от реализации.
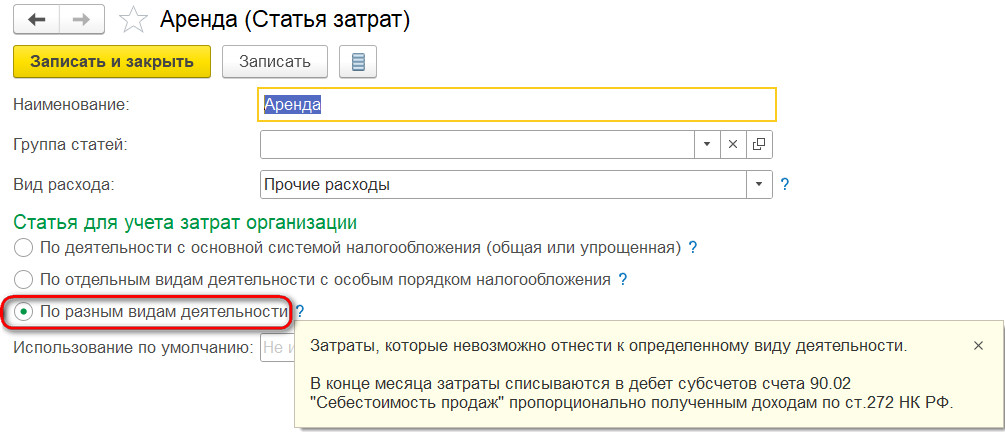
Переключатель устанавливается в положение «По разным видам деятельности».
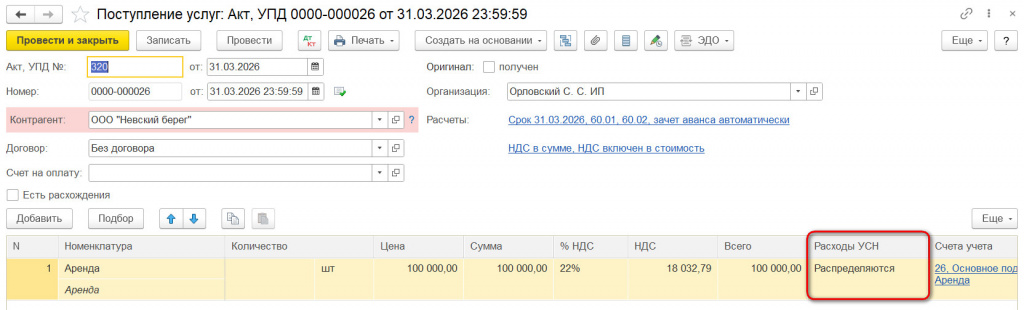
При оформлении документов «Поступление материалов (услуг)» по таким затратам в столбце «Расходы УСН» необходимо выбрать значение «Распределяются».
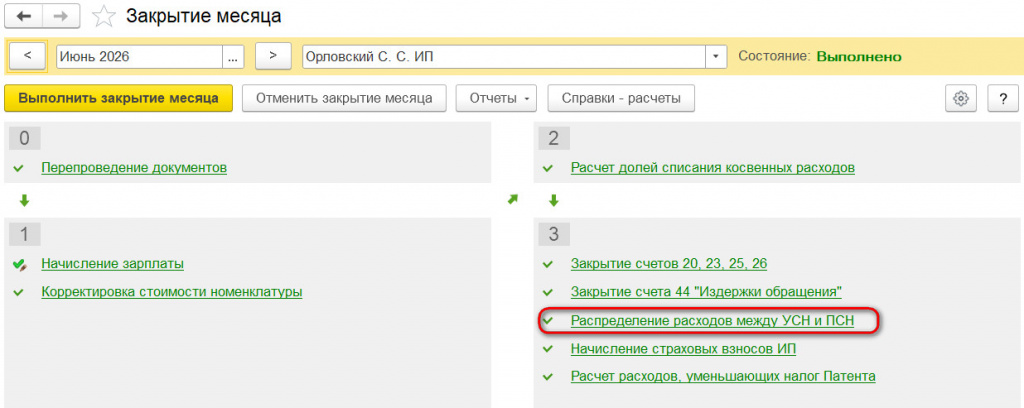
Само распределение происходит автоматически: регламентная операция «Распределение расходов между УСН и ПСН», которую программа выполняет при закрытии месяца, делит сумму пропорционально выручке по видам деятельности.
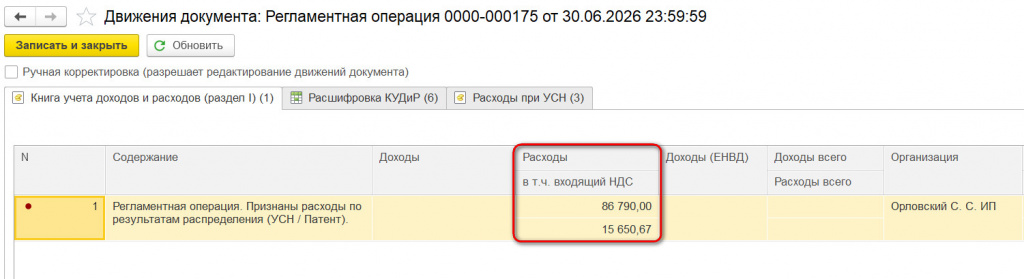
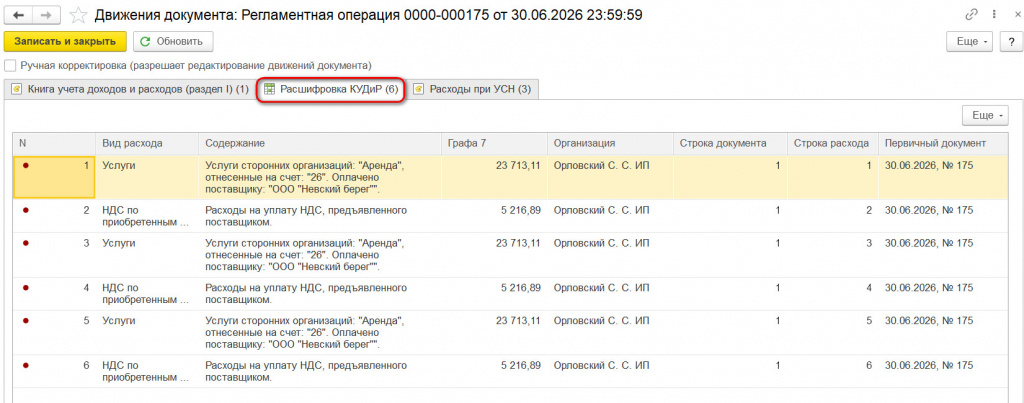
В результате часть расхода попадает в УСН, часть остаётся за скобками — всё строго по методологии.
Как проверить, что расходы учлись правильно
Настроить — это полдела. Вторая половина — убедиться, что программа всё посчитала корректно. Для этого в 1С есть специальный отчёт «Анализ учёта по УСН».
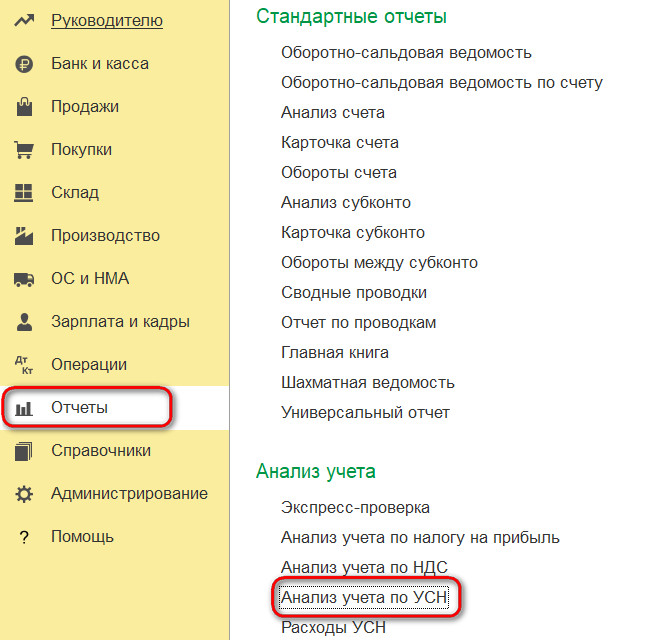
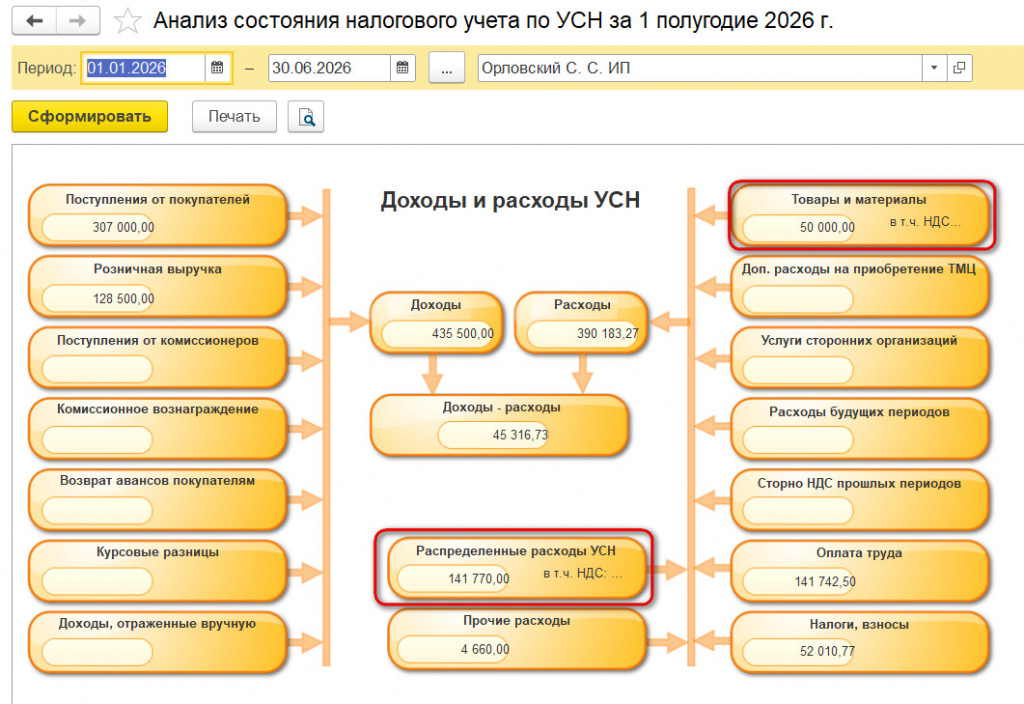
В этом отчёте вы увидите две важные вещи:
- Расходы, которые полностью принимаются для целей УСН, отражаются в полном объёме при выполнении требований налогового учёта.
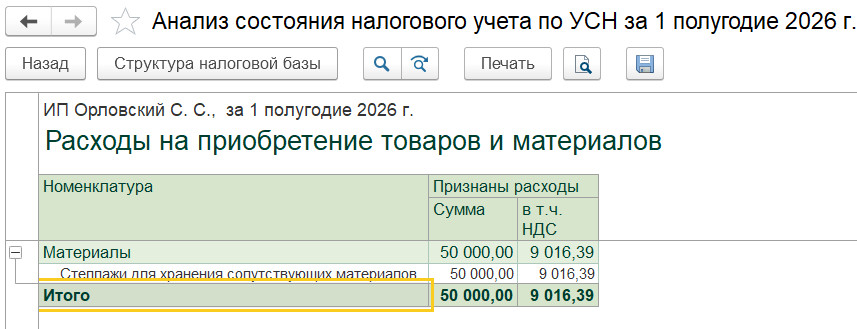
- Расходы, отмеченные как распределяемые, разбиваются регламентными операциями за месяц пропорционально выручке по видам деятельности.
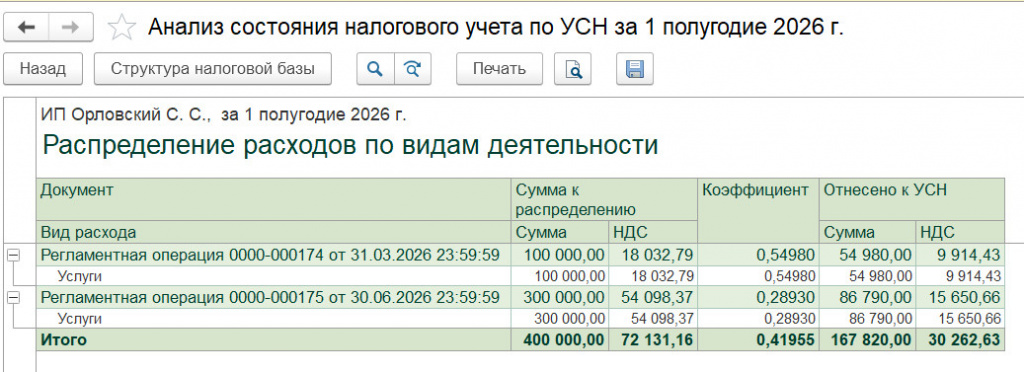
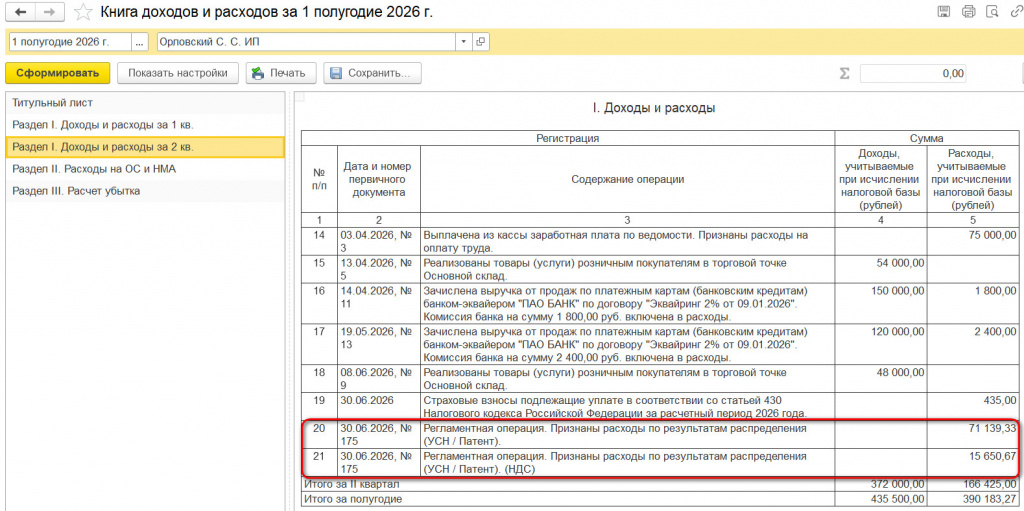
Если цифры в отчёте не сходятся с вашими ожиданиями — это сигнал вернуться к настройкам статей затрат и проверить, правильно ли указаны значения в столбце «Расходы УСН» при вводе первички.
Особый случай: распределение зарплаты и страховых взносов
Расходы по оплате труда — одна из самых сложных зон при совмещении режимов. Здесь может быть три варианта учёта, и для каждого требуется своя связка настроек: вид начисления + способ отражения в бухучёте + способ учёта затрат.
Вариант 1. Зарплата полностью принимается в расходы по УСН
Это сотрудники, которые работают исключительно в «упрощённой» деятельности: продавцы магазина на УСН, менеджеры по продажам и т. д.
Для них необходимо:
- при начислении заработной платы выбирать соответствующий вид начисления — в нашем случае «Оплата по окладу торговля»;
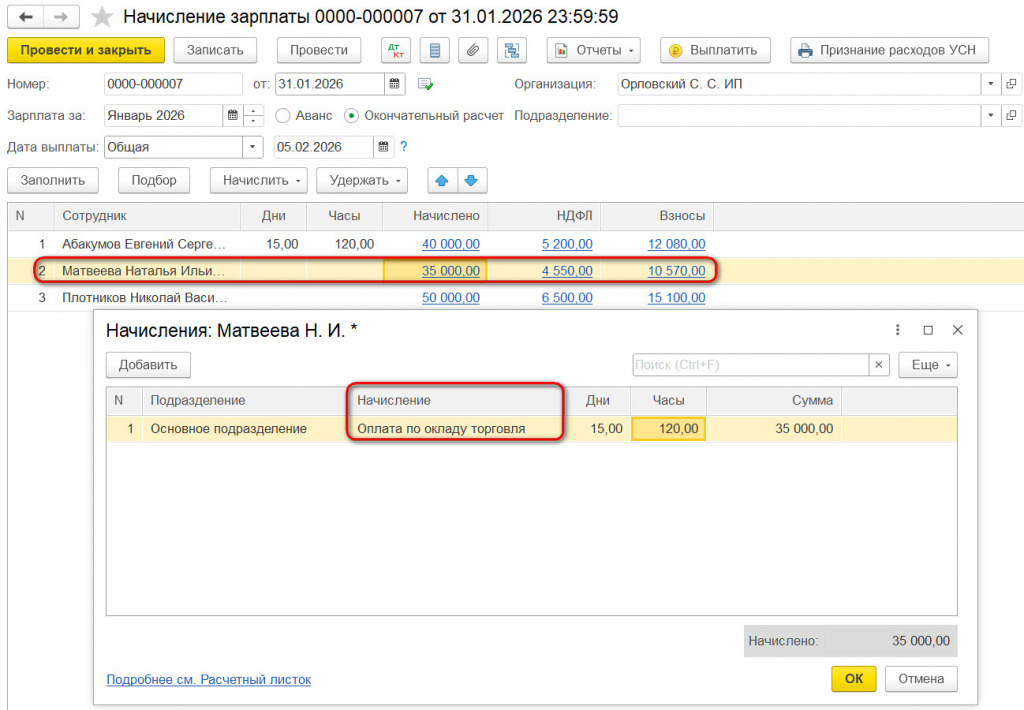
- само начисление должно иметь заданный способ отражения в бухгалтерском учёте «Отражение зарплаты торговля»;
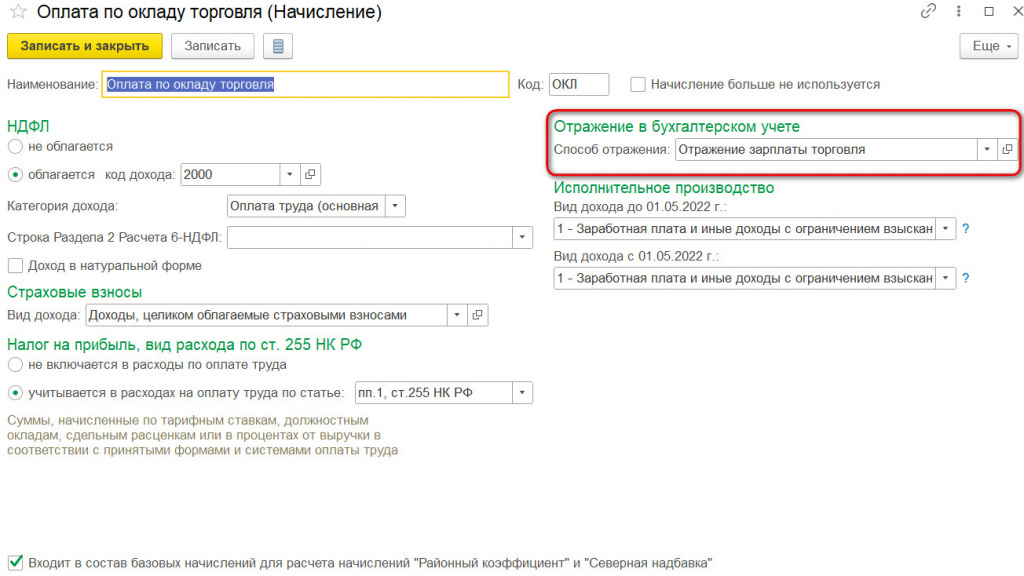
- в настройке «Способ учёта зарплаты» указать: порядок учёта затрат — «По деятельности с основной системой налогообложения (общая или упрощенная)», статью затрат — «Оплата труда», отражение в УСН — «Принимаются».
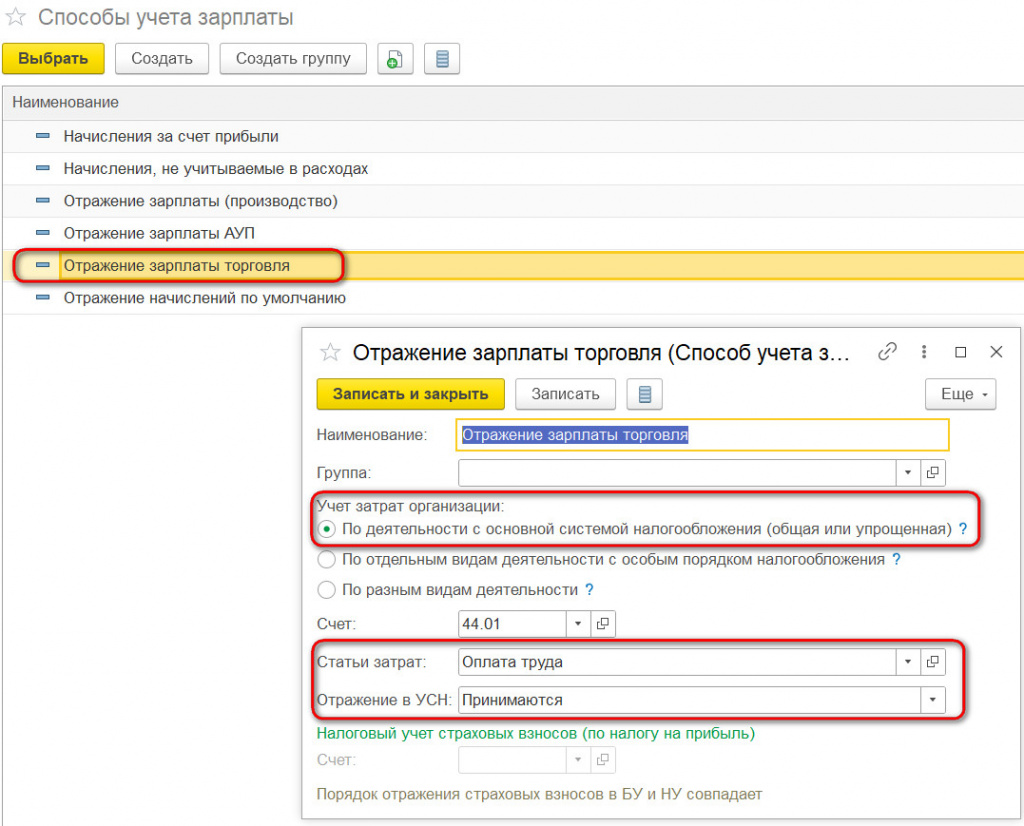
При такой связке зарплата сотрудника полностью попадает в расходы по УСН.
Вариант 2. Зарплата полностью относится к Патенту
Это сотрудники, которые заняты только в «патентной» деятельности: мастера цеха, повара в патентной столовой и т. п.
Для них настраивается зеркальная связка:
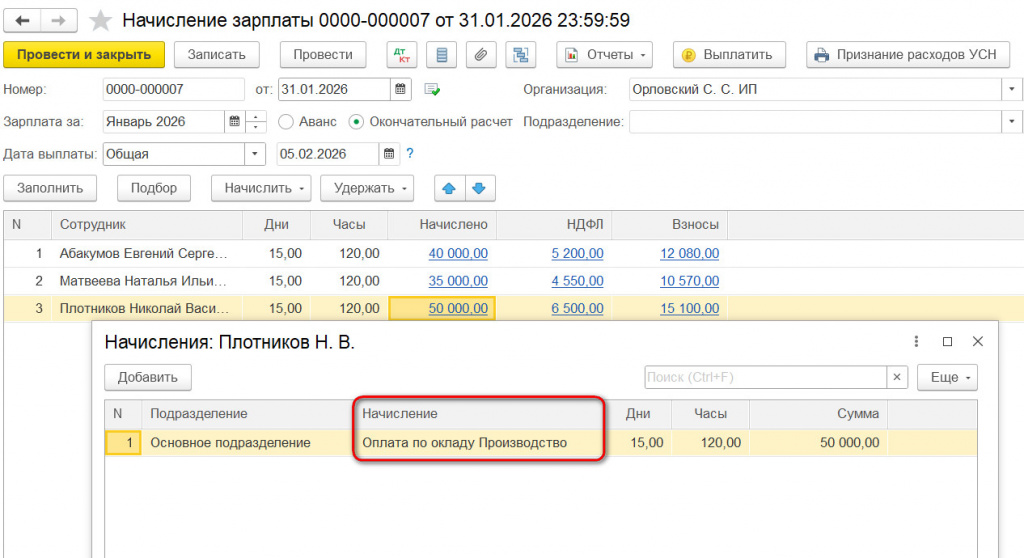
- вид начисления — «Оплата по окладу Производство»;
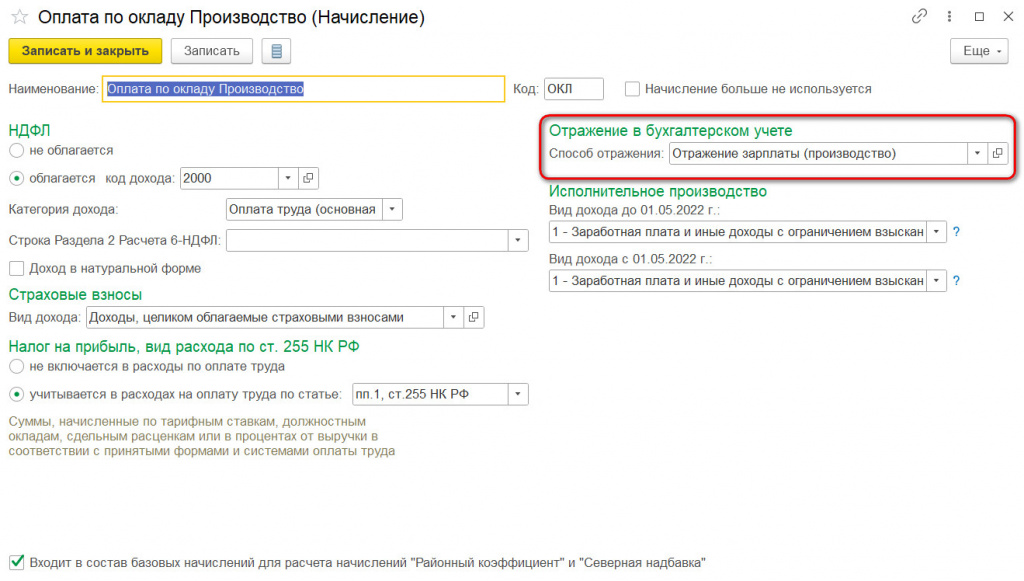
- способ отражения в бухгалтерском учёте — «Отражение зарплаты (производство)»;
- способ учёта затрат — «По отдельным видам деятельности с особым порядком налогообложения», статья затрат — «Оплата труда (патент)».
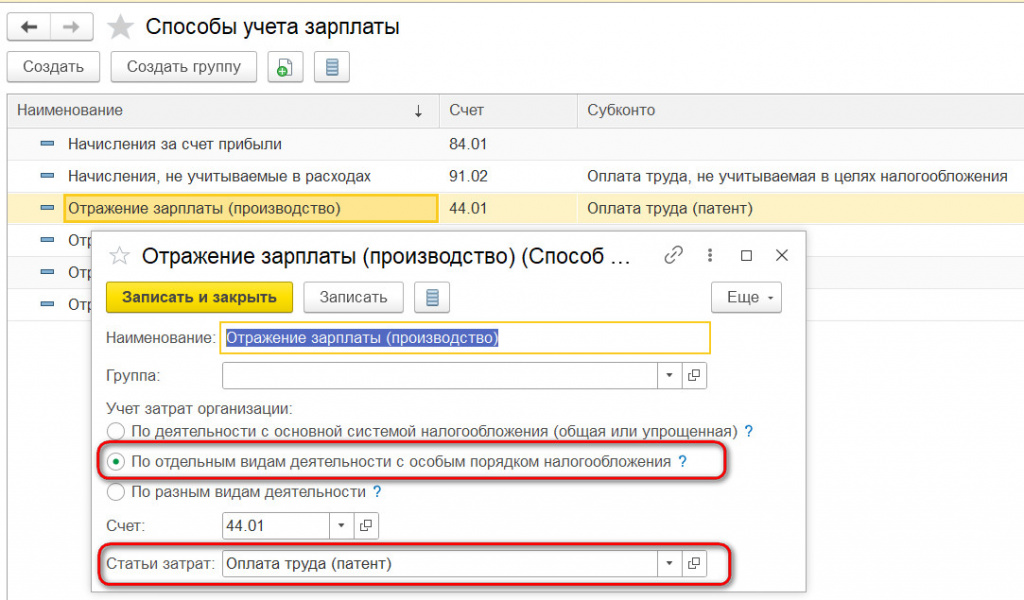
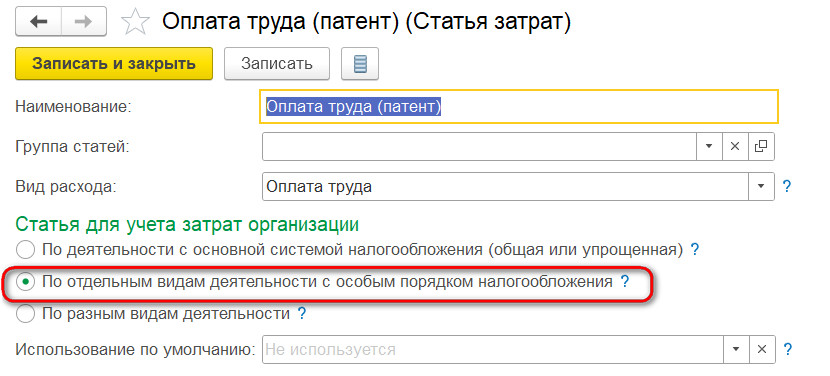
Такая зарплата полностью выводится из-под УСН и учитывается только в рамках патентной деятельности.
Вариант 3. Зарплата распределяется между режимами
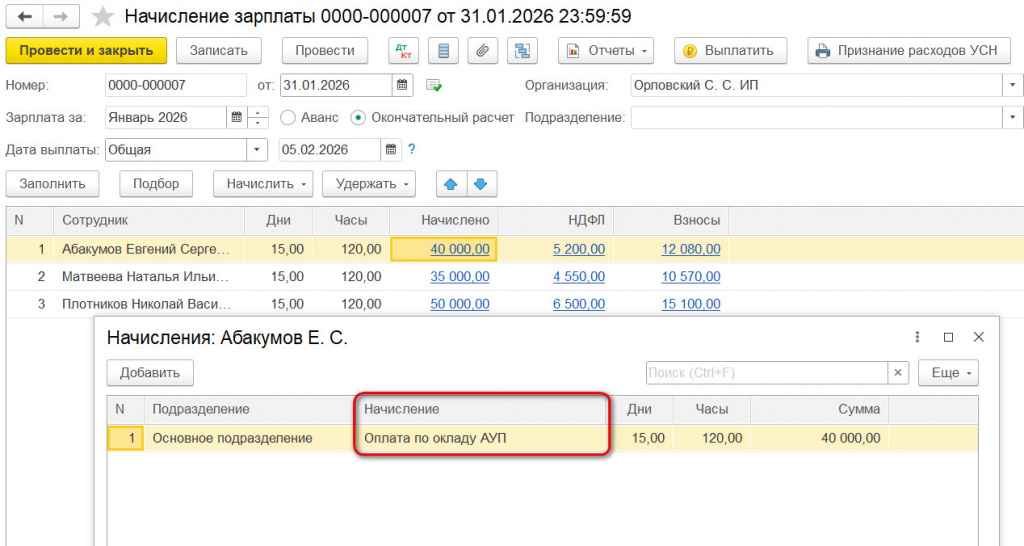
Самый распространённый случай для руководителей, администраторов, бухгалтеров — тех, кто работает на оба направления бизнеса одновременно.
Для них настраиваются:
- соответствующий Вид начисления;
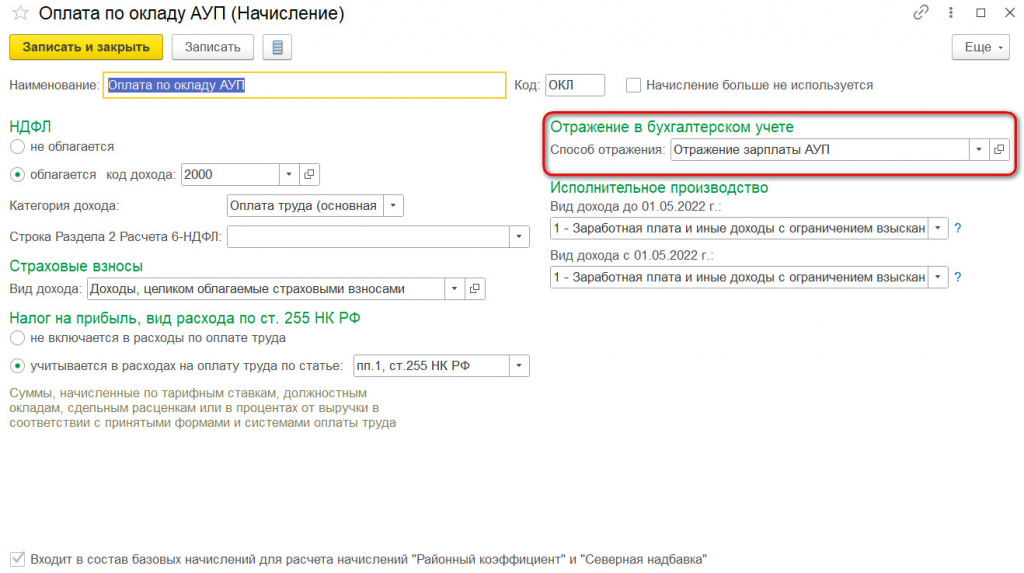
- Способ отражения в бухгалтерском учёте;
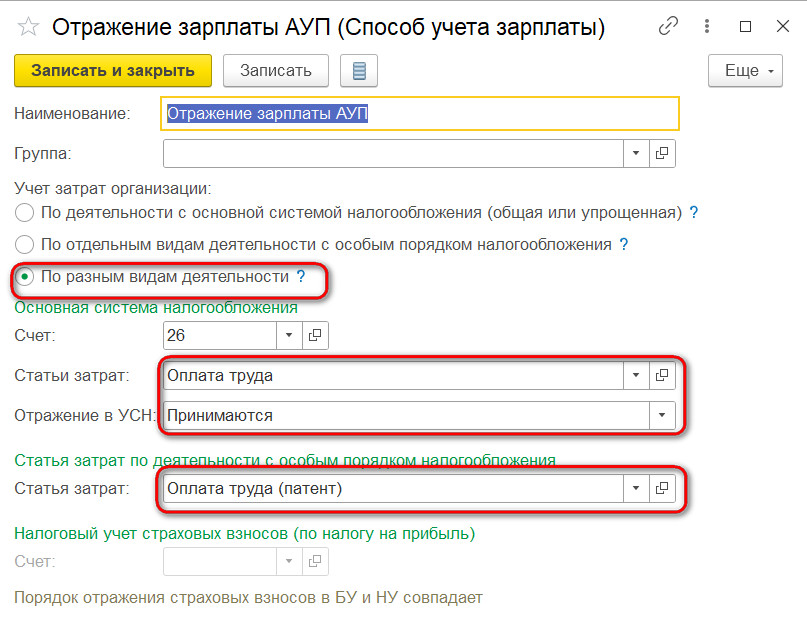
- способ учёта затрат — «По разным видам деятельности» с уточнением порядка отражения при основной системе налогообложения и по системе с особым порядком.
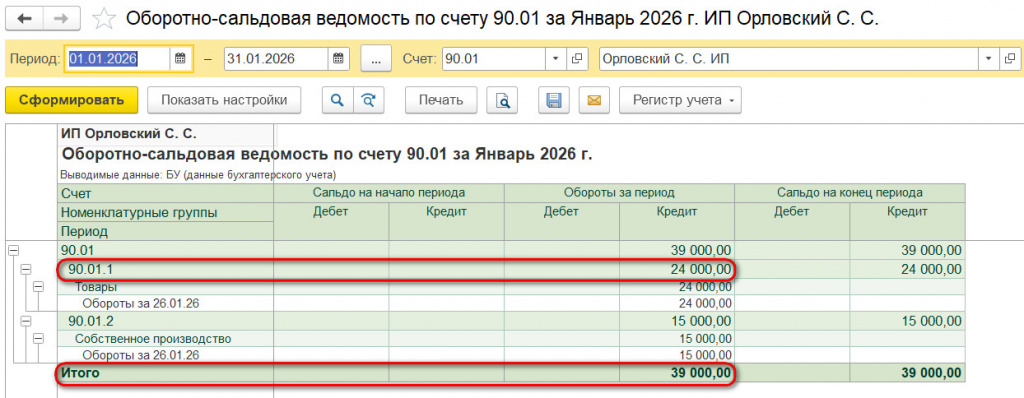
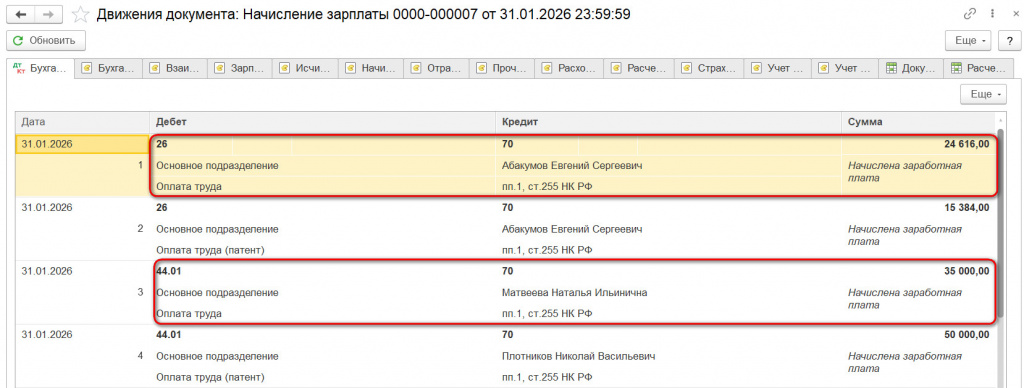
Проверить корректность распределения можно по субконто «Оплата труда» к затратным счетам при проведении документа «Начисление зарплаты». Программа покажет, как оплата труда сотрудника с разными видами деятельности распределяется пропорционально выручке,
и как учитывается вся оплата труда сотрудника с основным видом деятельности.
Финальная проверка: отчёты и КУДиР
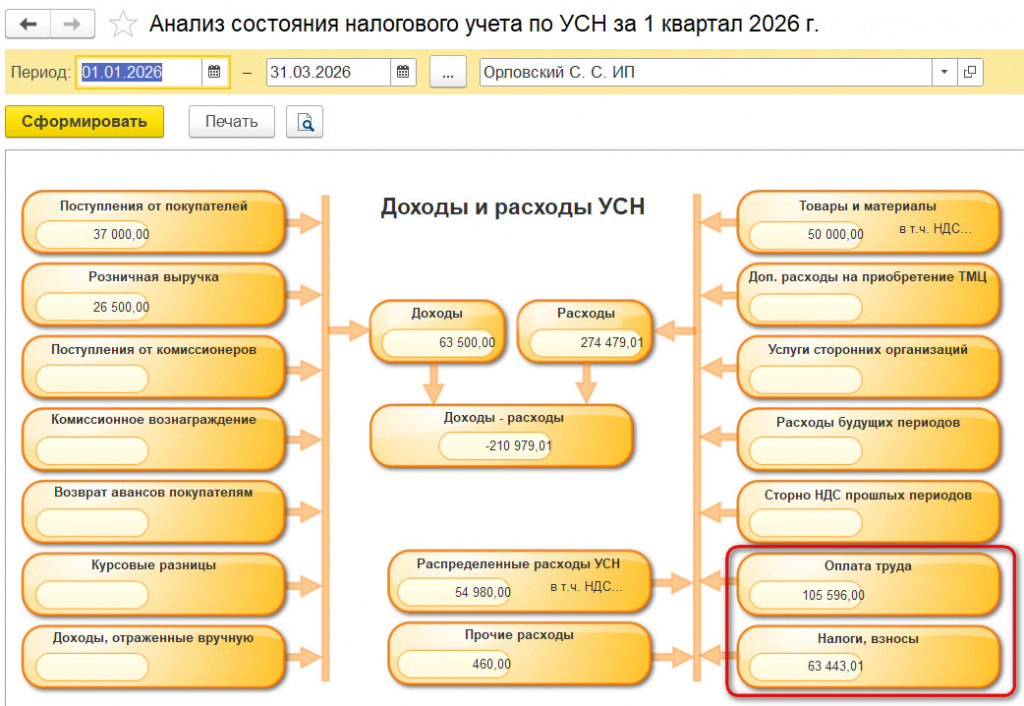
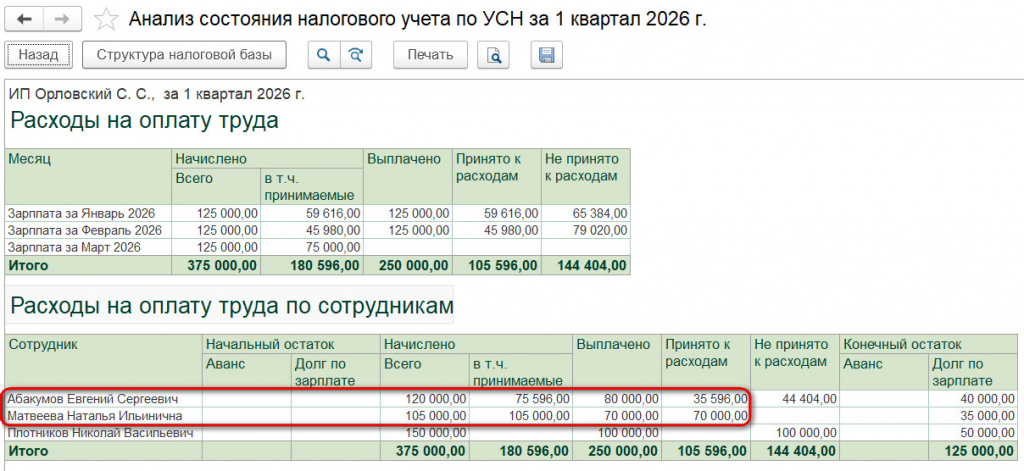
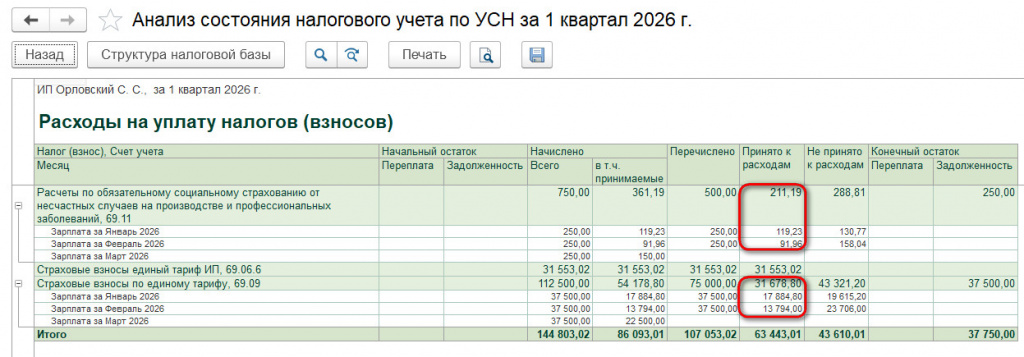
После того как все настройки сделаны и регламентные операции закрытия месяца выполнены, обязательно проведите финальную проверку. Включение расходов по оплате труда и страховым взносам для целей УСН проверяется через отчёт «Анализ учёта по УСН»,
а также через «Книгу учёта доходов и расходов».
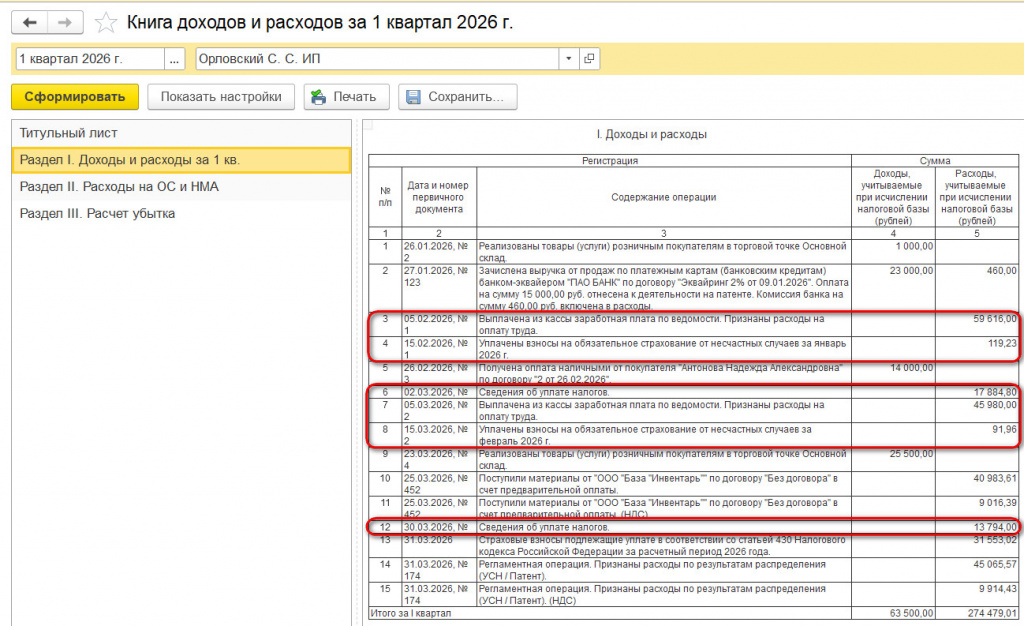
Если в КУДиР по Разделу II вы видите ожидаемые суммы расходов, а отчёт «Анализ учёта по УСН» показывает корректное распределение — значит, настройка выполнена правильно и декларацию можно сдавать спокойно.
Распределение фиксированных взносов ИП за себя
Отдельный и очень важный вопрос — как уменьшить налог на сумму страховых взносов, которые ИП уплачивает за себя. В 2026 году фиксированная сумма взносов составляет 57 390 рублей.
При совмещении УСН и ПСН действует правило, закреплённое в Письме ФНС РФ от 30.11.2021 № СД-4-3/16722@: взносы распределяются пропорционально размеру доходов в общем объёме доходов, полученных при применении каждого режима.
Рассмотрим на конкретном примере. Выручка по УСН составила 63 500 ₽, общие фактические доходы — 115 500 ₽. Доля УСН в общем объёме доходов:
63 500 / 115 500 = 0,5498
Соответственно, в расходах для УСН (или в уменьшение налога по УСН) принимается доля взносов:
57 390 × 0,5498 = 31 553,02 ₽.
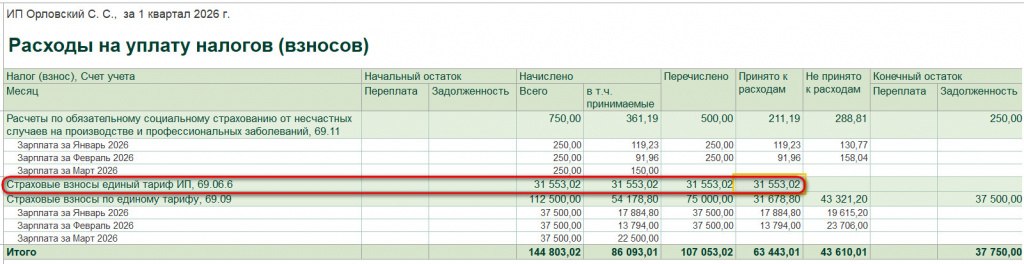
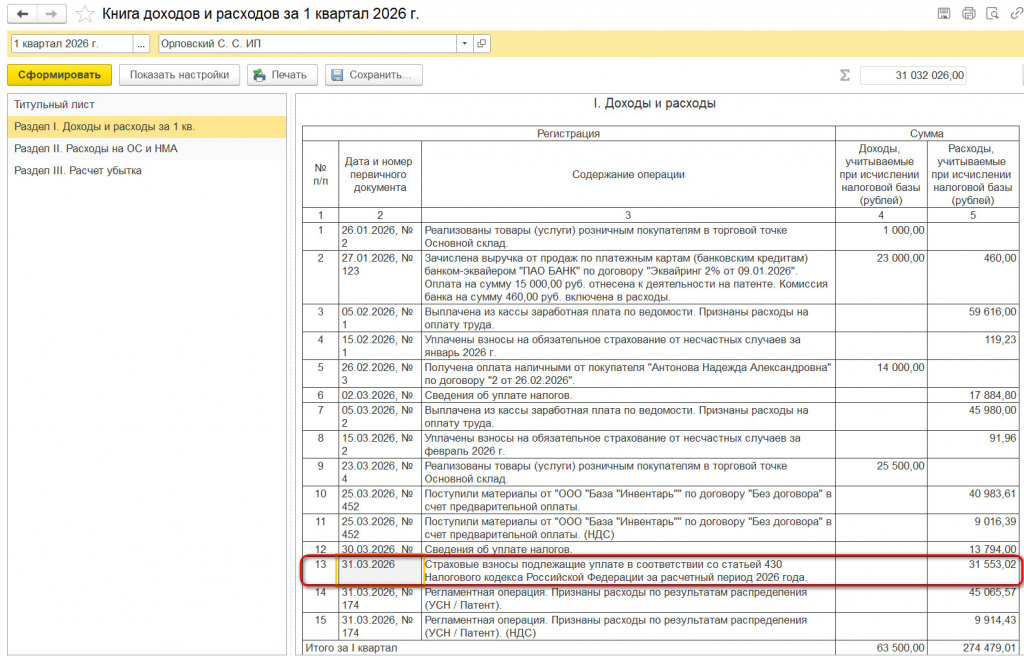
Оставшаяся часть взносов (25 836,98 ₽) остаётся на патенте. Обратите внимание: патент нельзя уменьшать на страховые взносы напрямую, поэтому эта часть фактически «сгорает» в плане налоговой экономии. Это ещё один аргумент в пользу того, чтобы заранее планировать структуру доходов при совмещении режимов.
Заключение
Раздельный учёт при совмещении УСН и Патента — это не «довесок» к учёту, а его фундамент. От корректности настроек статей затрат, видов начислений и способов отражения зарплаты зависит, сколько налога вы заплатите и насколько «чистой» будет ваша отчётность перед налоговой.
Короткий чек-лист для самопроверки:
- В разделе «Налоги и отчёты» активировано совмещение УСН и ПСН.
- Все статьи затрат разнесены по трём категориям: «основная система», «особый порядок», «разные виды деятельности».
- В первичных документах столбец «Расходы УСН» заполнен корректно: «Принимаются», «Не принимаются» или «Распределяются».
- Для каждого сотрудника настроена правильная связка: вид начисления + способ отражения + способ учёта зарплаты.
- Регламентная операция «Распределение расходов между УСН и ПСН» выполнена при закрытии месяца.
- Фиксированные взносы ИП распределены пропорционально выручке между режимами.
- Отчёт «Анализ учёта по УСН» и КУДиР показывают ожидаемые цифры.
Если хотя бы один пункт этого чек-листа вызывает вопросы или цифры в отчётах не сходятся с ожиданиями — не откладывайте разбор на потом. Ошибки в раздельном учёте имеют свойство накапливаться месяцами, а «распутывать» их потом приходится уже с уточнёнками и доплатами.
Специалисты Центра сопровождения 1С «Бизнес-Логика» ежедневно помогают бухгалтерам настраивать раздельный учёт при совмещении режимов, проводить аудит уже работающих баз и готовить отчётность, которая проходит камеральные проверки без единого требования. Если вы столкнулись со сложной ситуацией — настройки не сходятся, расходы «утекают» не туда, или вы только начинаете совмещать УСН и Патент и хотите сразу сделать всё правильно — обращайтесь, разберём вашу базу детально.
Наши кейсы

Ищете бухгалтера?
Ждем вас в нашей группе Вконтакте, присоединяйтесь и обращайтесь Присоедениться к сообществуЧитавшие эту статью также читали:
Актуальные продукты, услуги и сервисы


Более 450 организаций и
частных лиц уже сотрудничают с нами


Наши кейсы
Наша компания занимается автоматизацией управления и учёта на базе программных продуктов «1С» с 2013 года. За время нашей работы произведено более 3500 поставок программных продуктов «1С».
Продажа и установка программ 1С от компании Бизнес-Логика
Бизнес-Логика – надежный партнер по внедрению и сопровождению 1С. Мы предлагаем программное обеспечение для предприятий различных сфер, включая торговлю, производство, сельское хозяйство, общепит, ЖКХ , розницу и другие направления.
Почему бизнес выбирает «Бизнес-Логику»?
- Официальный статус: Лицензионное ПО и сопровождение ИТС напрямую от фирмы «1С».
- Полный спектр услуг: Внедрение, доработка типовых конфигураций, перенос данных и обновление.
- Современные технологии: Интеграция с онлайн-кассами, маркетплейсами, мобильными приложениями и облачной платформой «1С:Фреш» (аренда 1С без покупки серверов).
- Скорость и качество: Подбираем и настраиваем оптимальное решение под ваши задачи в сжатые сроки.
Решения для вашего предприятия
Мы предлагаем программы для автоматизации бизнеса: программу 1С Предприятие, 1С Бухгалтерию, 1С Управление торговлей, а также отраслевые решения для управляющих компаний, корп-сегмента и КП. Аренда программ позволит работать с системой без лишних затрат.
Подключение и поддержка
Мы успешно автоматизируем процессы, обеспечиваем информационно-технологическую поддержку и сопровождаем 1С-Отчетность. Отзывы наших партнеров подтверждают эффективность решений.
Готовы установить 1С и сделать работу вашей компании проще? Оставьте заявку, и мы подберем оптимальный комплект программ для вас!


Комментарии